


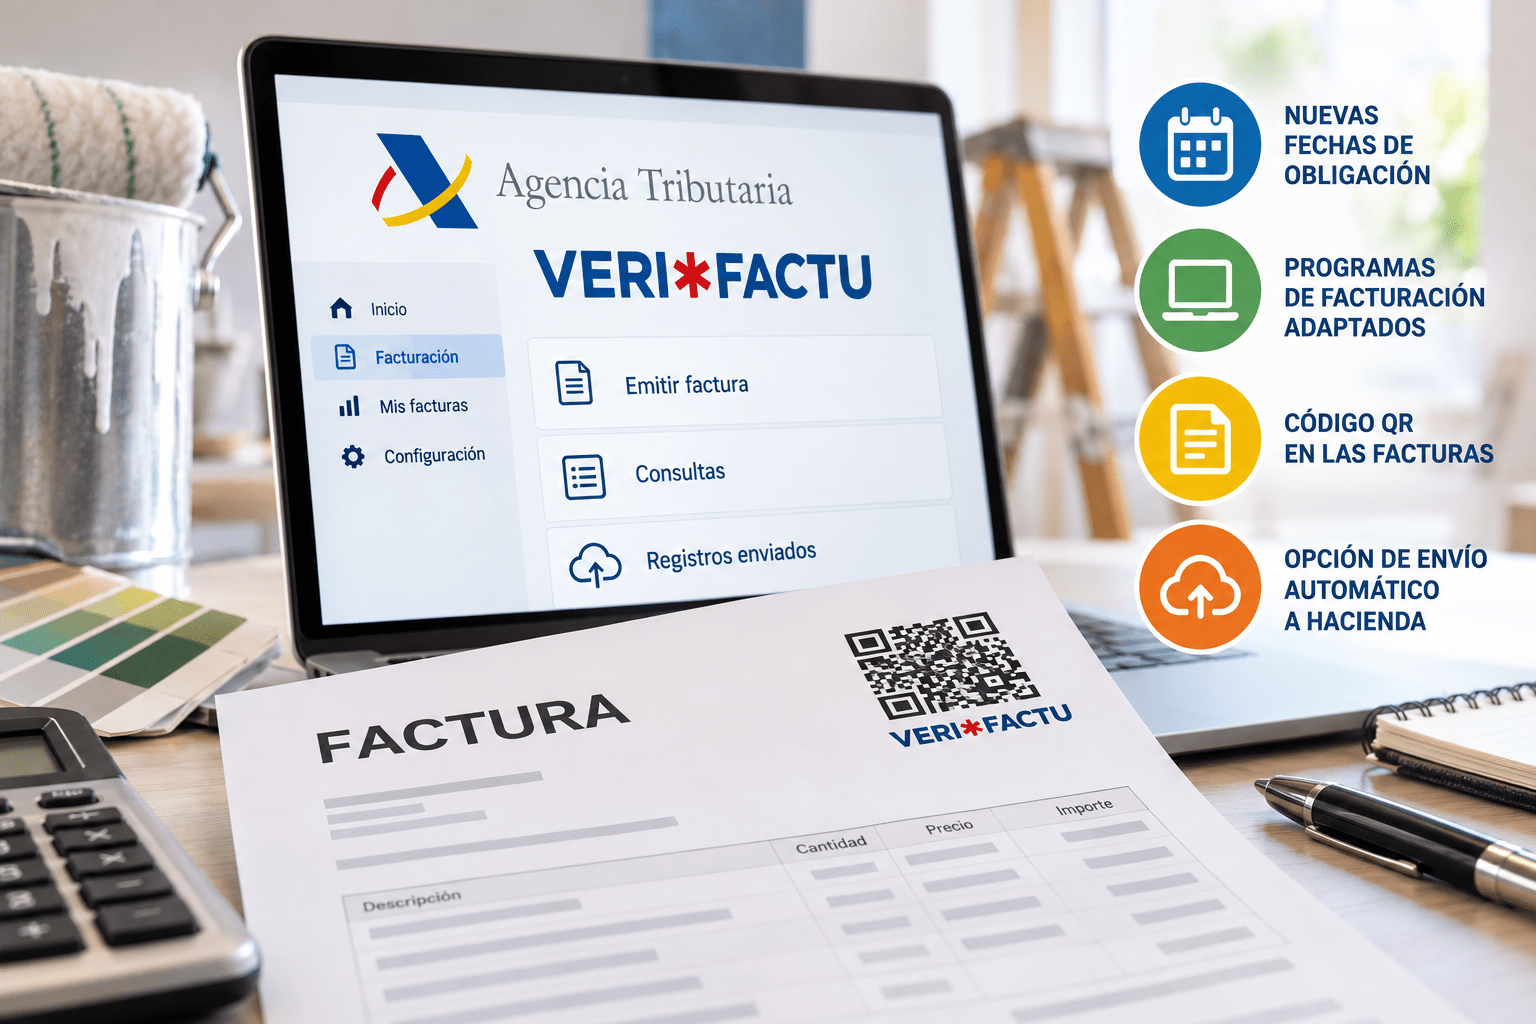
En los próximos meses, muchas empresas y autónomos tendrán que adaptar sus programas de facturación a las nuevas normas conocidas como VERI*FACTU.
El objetivo es que los programas de facturación sean más seguros y que las facturas no puedan modificarse o eliminarse sin dejar constancia.
¿Cuándo será obligatorio?
Las fechas actualmente previstas son:
- 1 de enero de 2027: para las empresas sujetas al Impuesto sobre Sociedades, como ocurre normalmente con las SL y SA.
- 1 de julio de 2027: para el resto de empresarios y profesionales afectados, entre ellos los autónomos.
Por tanto, una empresa constituida como SL deberá tener su programa adaptado antes del 1 de enero de 2027.
¿Tengo que enviar todas mis facturas a Hacienda?
No necesariamente.
La normativa permite dos sistemas:
VERI*FACTU: el programa envía automáticamente a la Agencia Tributaria los registros de las facturas emitidas.
NO VERI*FACTU: los registros no se envían automáticamente, pero el programa debe conservarlos de forma segura y cumplir requisitos adicionales para garantizar que no puedan ser manipulados.
Por tanto, lo obligatorio es utilizar, cuando corresponda, un programa de facturación que cumpla la nueva normativa. No es obligatorio elegir necesariamente el envío automático a Hacienda.
¿Qué cambiará en las facturas?
Las facturas emitidas mediante estos programas incluirán un código QR.
Cuando se utilice la modalidad VERIFACTU aparecerá además la indicación **“VERIFACTU”** o “Factura verificable en la sede electrónica de la AEAT”.
¿Cómo sé si mi programa sirve?
Lo más recomendable es ponerse en contacto con la empresa que suministra actualmente el programa de facturación y preguntar:
- Si estará adaptado al Real Decreto 1007/2023.
- Si dispone de la correspondiente declaración responsable de cumplimiento.
- Si funcionará mediante VERIFACTU, NO VERIFACTU o permitirá elegir entre ambos sistemas.
No existe una lista de programas “homologados” individualmente por Hacienda. Es el fabricante del software quien debe declarar que su programa cumple los requisitos establecidos por la normativa.
¿Y si facturo con Excel o Word?
Depende del uso que se haga.
Si Word o Excel se utilizan únicamente para escribir e imprimir una factura, podrían quedar fuera de esta normativa.
Sin embargo, si una hoja de cálculo procesa automáticamente los datos para llevar la contabilidad, generar libros de IVA u otras obligaciones fiscales, podría considerarse un sistema informático de facturación y quedar sometida a los nuevos requisitos.
¿Hay un programa gratuito?
Sí. La Agencia Tributaria dispone de una aplicación gratuita de facturación VERI*FACTU, especialmente pensada para autónomos, profesionales y pequeñas empresas que emitan un número reducido de facturas o tengan un sistema de facturación sencillo.
La aplicación permite confeccionar las facturas, generar el correspondiente código QR y enviar automáticamente los registros de facturación a la Agencia Tributaria.
Acceso a la aplicación gratuita de facturación VERI*FACTU de la AEAT:
https://sede.agenciatributaria.gob.es/Sede/procedimientoini/IZ86.shtml
También puede consultarse la guía oficial de utilización:
Importante: no utilizar la aplicación para hacer pruebas
La aplicación gratuita de la Agencia Tributaria funciona en un entorno real.
Esto significa que las facturas que se emitan desde esta aplicación son facturas reales y tienen efectos tributarios.
Por tanto, no debe utilizarse para realizar pruebas, emitir facturas ficticias o comprobar simplemente cómo funciona el sistema.
La Agencia Tributaria dispone de herramientas y entornos específicos para realizar pruebas sin consecuencias fiscales.
VERI*FACTU no es lo mismo que la factura electrónica
Es importante no confundir ambas obligaciones.
VERI*FACTU regula principalmente el programa utilizado para facturar y los registros que genera.
La futura obligación de utilizar factura electrónica entre empresas y autónomos deriva de otra normativa diferente.
¿Qué recomendamos desde ANSPI?
Aunque todavía existe margen de tiempo, recomendamos a los asociados que no esperen hasta finales de 2026.
Lo conveniente es consultar ya con el proveedor habitual del programa de facturación y comprobar si estará preparado para cumplir la nueva normativa.
Si el programa actual no va a adaptarse, será necesario buscar una alternativa antes de que llegue la fecha obligatoria.
En resumen:
SL y otras sociedades: antes del 1 de enero de 2027.
Autónomos y resto de afectados: antes del 1 de julio de 2027.
Y, ante cualquier duda, conviene consultar con la asesoría fiscal o con el proveedor del programa de facturación.
Importante para País Vasco y Navarra
Las empresas y autónomos sometidos a normativa foral en Álava, Bizkaia, Gipuzkoa o Navarra tienen sistemas y obligaciones propias.
Por tanto, no deben aplicar automáticamente las fechas y obligaciones estatales indicadas en este artículo sin comprobar previamente cuál es su régimen fiscal.